

Dal caro scuola parte l'educazione finanziaria

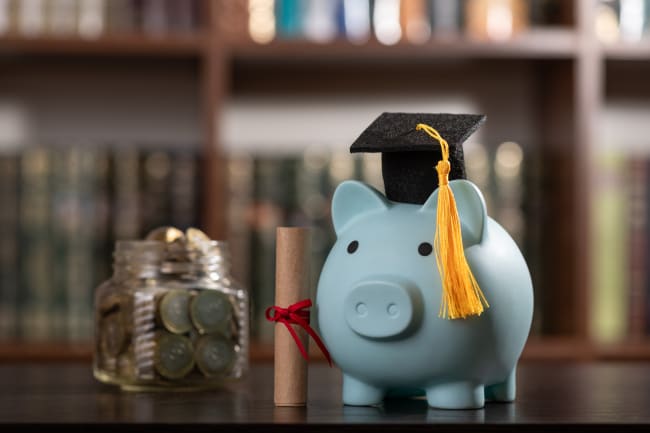
La scuola è ripartita e con lei l’educazione finanziaria. Una delle attuali sfide, infatti, è quella di aumentare la consapevolezza finanziaria degli italiani, in modo da districare al meglio tra mutui e prestiti personali: una materia ostica visto che in Italia siamo ancora carenti di "cultura finanziaria", soprattutto fra gli adulti. Una delle vie intraprese è quella di portarla fra i banchi di scuola, come competenza di cittadinanza. Il ritorno in classe si accompagna del resto al caro scuola.
La cultura finanziaria parte dalle basi
Secondo recenti rilevazioni, il solo corredo scolastico può arrivare a pesare in media oltre 670 euro a studente. Libri, materiali e dotazione tecnologica rendono settembre uno dei momenti più impegnativi per i bilanci familiari. In questo scenario, FEduF, Fondazione per l’educazione finanziaria e al risparmio, promossa dall’ABI, richiama l’attenzione sull’educazione finanziaria come “competenza concreta di cittadinanza”, strumento per comprendere il valore delle scelte quotidiane e pianificare le spese. “Parlare di denaro a scuola - afferma il FEduF - non significa introdurre una nozione astratta, ma entrare nel vivo delle decisioni che riguardano la vita di ogni giorno: confrontare prezzi, distinguere tra bisogni e desideri, valutare acquisti digitali, riconoscere il peso delle spese obbligate e comprendere come piccole decisioni, se ripetute nel tempo, possano incidere sul benessere personale e familiare”.
L’alfabetizzazione finanziaria
Tutto questo accade in un contesto in cui l’alfabetizzazione finanziaria degli adulti è carente: secondo l’Edufin Index, l’Osservatorio sulla consapevolezza e i comportamenti finanziari e assicurativi degli italiani, l'educazione a gestire il portafoglio si pone al di sotto della sufficienza mentre solo il 40% della popolazione dimostra di conoscere e applicare concretamente i principi di una gestione consapevole delle proprie finanze. Per FEduF la sfida dei prossimi anni sarà contribuire a trasformare l’educazione finanziaria in una competenza consolidata e presente in tutte le scuole, superando i divari culturali, territoriali e di genere che ancora caratterizzano il Paese.
Rientro a scuole e scelte economiche
“Anche il rientro a scuola porta con sé scelte economiche per le famiglie e gli studenti - spiega Giovanna Boggio Robutti, direttore generale FEduF - Oggi l’educazione finanziaria non è una competenza accessoria, ma uno strumento fondamentale di cittadinanza”. Il rientro il classe coincide poi con una crescente attenzione alla sicurezza nei pagamenti digitali e alla prevenzione delle truffe online, ambiti nei quali l’educazione finanziaria si intreccia sempre più con la cittadinanza digitale. Phishing, messaggi fraudolenti, richieste di pagamento e false comunicazioni bancarie rendono necessario allenare i giovani non solo a usare strumenti digitali, ma anche a riconoscere segnali di rischio, verificare le fonti e non agire sotto la pressione dell’urgenza.
I programmi di FEduF: i percorsi di educazione
FEduF organizza nelle scuole programmi e strumenti educativi su due livelli: da un lato, propone percorsi di educazione finanziaria di base, pensati per accompagnare in modo progressivo gli studenti della scuola primaria, secondaria di primo grado e secondaria di secondo grado nell’acquisizione delle competenze economiche essenziali.
FEduF, i progetti speciali
Dall’altro, sviluppa progetti speciali dedicati ad ambiti specifici e a bisogni educativi mirati: European Money Quiz, competizione europea di educazione finanziaria per gli studenti delle scuole secondarie, promossa e coordinata in Italia da FEduF; Bussola Finanziaria, iniziativa voluta da Fondazione Cariplo per gli istituti lombardi a maggiore rischio di dispersione scolastica e progetto Diderot della Fondazione CRT per le scuole di Piemonte e Val d’Aosta; Contiamo Pari, programma dedicato al contrasto degli stereotipi e dei divari di genere in ambito economico; Pay like a Ninja, percorso rivolto in particolare agli studenti delle scuole superiori sui pagamenti digitali, la prevenzione delle truffe e i rischi del gioco d’azzardo online.
- Finanziaria:
- Agos
- Prodotto:
- Prestito Personale
- TAN Fisso:
- 6,40%
- TAEG:
- 8,61%
- Durata finanziamento:
- 60 mesi
- Importo finanziato:
- € 5.000,00
- Totale dovuto:
- € 6.121,29
- Finanziaria:
- Creditis
- Prodotto:
- Prestito Personale
- TAN Fisso:
- 6,75%
- TAEG:
- 8,51%
- Durata finanziamento:
- 60 mesi
- Importo finanziato:
- € 5.050,00
- Totale dovuto:
- € 6.108,00

- Finanziaria:
- ConTe
- Prodotto:
- ConTe
- TAN Fisso:
- 7,50%
- TAEG:
- 8,78%
- Durata finanziamento:
- 60 mesi
- Importo finanziato:
- € 5.000,00
- Totale dovuto:
- € 6.143,90
- Finanziaria:
- Younited Credit
- Prodotto:
- Prestito Personale
- TAN Fisso:
- 7,72%
- TAEG:
- 8,00%
- Durata finanziamento:
- 60 mesi
- Importo finanziato:
- € 5.000,00
- Totale dovuto:
- € 6.042,87
- Finanziaria:
- FINDOMESTIC
- Prodotto:
- Prestito Personale Flessibile
- TAN Fisso:
- 8,25%
- TAEG:
- 8,57%
- Durata finanziamento:
- 60 mesi
- Importo finanziato:
- € 5.000,00
- Totale dovuto:
- € 6.120,00
*Annuncio Promozionale: per tutte le informazioni relative a ciascun prodotto si prega di prendere visione di Informativa Trasparenza Prestiti. Ti ricordiamo sempre di prendere visione delle Informazioni Generali sul Credito Immobiliare offerto ai consumatori nonché degli altri documenti di Trasparenza. Per verificare la soluzione adatta alle tue esigenze clicca su verifica fattibilità.
Offerte di prestito confrontate
Confronta i prestiti online e risparmia su finanziamenti personali e cessione del quinto.
Prestito personale
Finanzia i tuoi progetti
Cessione del quinto
Ottieni fino a 75.000€
Ultime notizie sui prestiti



Guide ai prestiti


